Es una frase que se escucha a menudo: «Vendemos más que nunca, pero a final de año queda menos». Hay más pedidos, más clientes y más furgonetas en la calle. Y, sin embargo, la cuenta de resultados no acompaña.
En muchos casos la causa no está en vender poco ni en los costes de estructura, sino en algo que se decide cada día en cada pedido. El descuento: unos pocos puntos concedidos sin control pueden comerse buena parte del margen sin que nadie lo vea.
El planteamiento: tres años creciendo y ganando menos
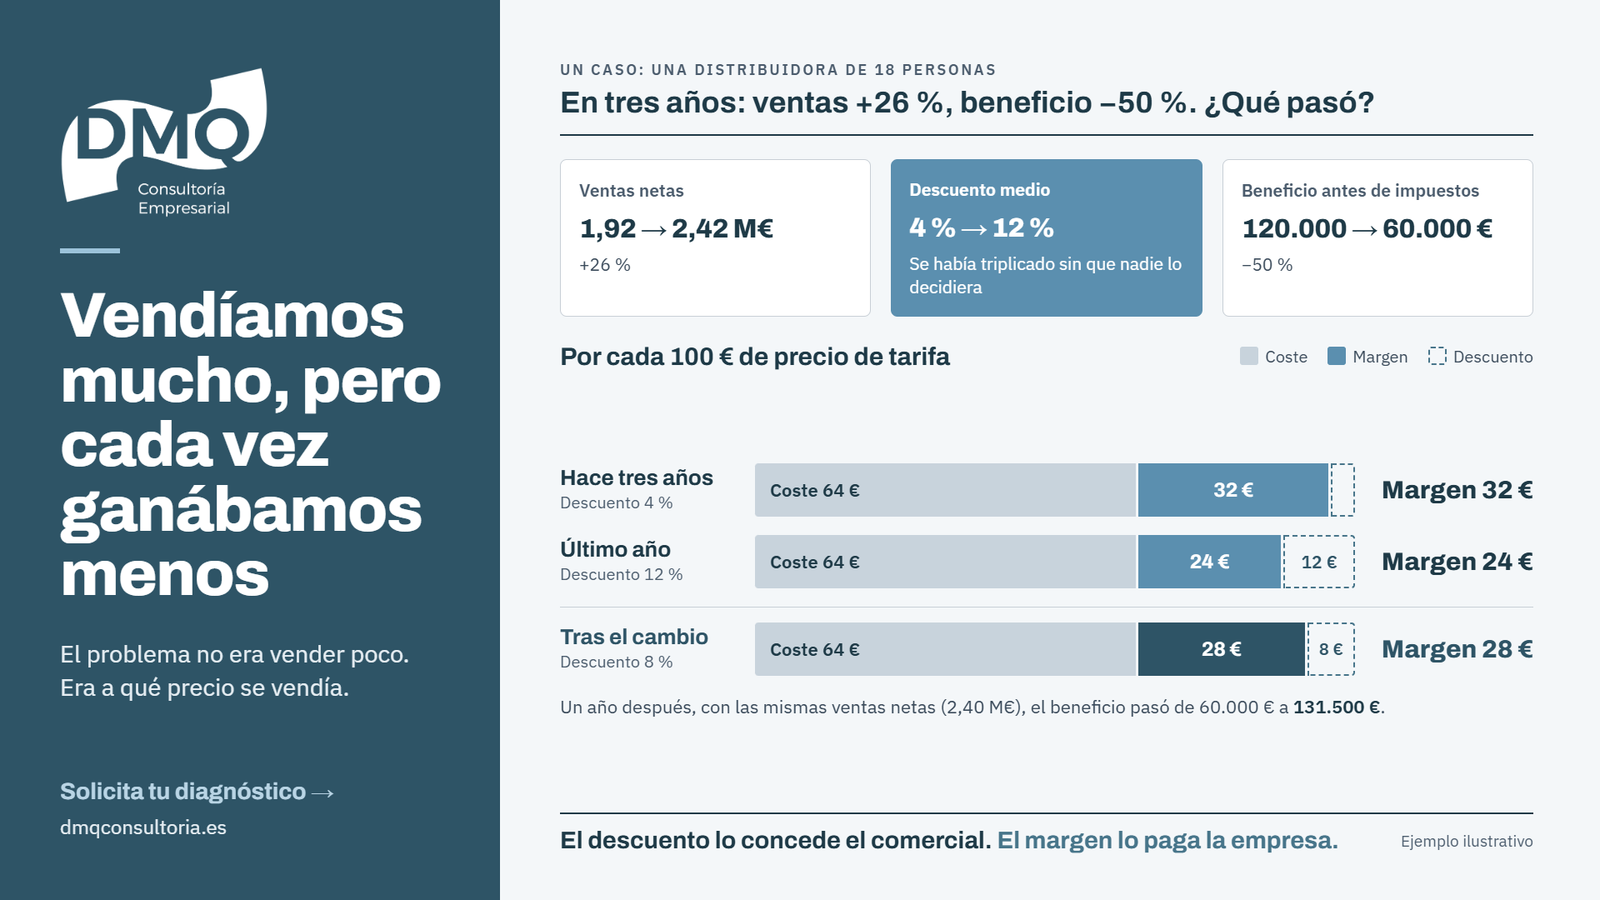
Imaginemos una distribuidora de suministros para hostelería con 18 trabajadores. En tres años sus ventas netas pasaron de 1.920.000 € a 2.420.000 €, un 26 % más. En el mismo periodo, el beneficio antes de impuestos cayó de 120.000 € a 60.000 €: la mitad.
La primera explicación de la dirección fue la habitual: «han subido los costes». Era cierto en parte. Los gastos de estructura pasaron de 520.000 € a 600.000 € por el aumento de personal de almacén y reparto. Pero esos 80.000 € no explicaban por sí solos el deterioro, porque la empresa vendía bastante más. El problema estaba más arriba en la cuenta de resultados.
El análisis: el descuento medio se había triplicado
Al comparar las ventas a precio de tarifa con lo realmente facturado apareció el dato clave: hace tres años el descuento medio era del 4 %; en el último ejercicio, del 12 %.
Nadie lo había decidido así. Fue la suma de muchas decisiones razonables una a una: un 5 % para cerrar un pedido grande, un rappel para retener a un cliente, una rebaja para igualar a la competencia, un descuento puntual que se quedó para siempre. Al desglosarlo por cliente, los cinco más grandes, que concentraban el 40 % de las ventas, tenían un descuento medio del 18 %; el resto, del 8 %.
El coste de la mercancía equivalía al 64 % del precio de tarifa. Por cada 100 € de tarifa vendidos:
- Hace tres años: 96 € facturados – 64 € de coste = 32 € de margen.
- El último año: 88 € facturados – 64 € de coste = 24 € de margen.
Ocho puntos más de descuento se habían llevado una cuarta parte del margen.
Por qué unos pocos puntos de descuento pesan tanto
El descuento no se resta solo de las ventas: se resta íntegramente del margen. Si el producto cuesta lo mismo, cada euro de rebaja es un euro menos de margen. Para ganar con 24 € lo mismo que antes con 32 €, la empresa necesitaba vender un 33 % más en volumen (32 / 24 = 1,33).
Vendió un 37,5 % más a precio de tarifa (de 2.000.000 € a 2.750.000 €). Fue apenas suficiente para mantener el margen bruto (de 640.000 € a 660.000 €), pero no para cubrir los 80.000 € de estructura adicional que ese mismo volumen exigía. Por eso conviene seguir el margen bruto mes a mes, uno de los 5 indicadores financieros que todo empresario debería conocer, y saber leer cada escalón de la cuenta de resultados, como explicamos en Beneficio, EBITDA y cash-flow: no significan lo mismo.
Qué cambió la empresa
- Una política de descuentos por escrito. Tramos claros: el comercial puede conceder hasta un 5 %; por encima decide la dirección, y cada excepción queda registrada.
- Descuentos a cambio de algo. Rebajas por volumen realmente alcanzado, por pronto pago o por pedido mínimo, no porque el cliente lo pida. El rappel se liquida al cierre, cuando el volumen se ha cumplido.
- Revisión de los grandes clientes. Se calculó el margen de cada uno de los cinco grandes, descontando también el coste de reparto, y se renegociaron las condiciones con los que apenas dejaban margen.
- Un informe mensual de descuento y margen. Descuento medio y margen por cliente y por comercial, en una página, junto al resto de datos del cierre mensual.
- Retribución variable ligada al margen. El variable de los comerciales dejó de calcularse sobre la facturación y pasó a calcularse sobre el margen generado.
El desenlace: vender lo mismo y ganar el doble
Doce meses después, el descuento medio había bajado del 12 % al 8 %. La empresa perdió parte de los pedidos de un cliente grande que no aceptó las nuevas condiciones, y su volumen a tarifa se redujo un 5 %, hasta 2.612.500 €. Aun así, las ventas netas apenas variaron (2.403.500 € frente a 2.420.000 €) y el margen por cada 100 € de tarifa subió a 28 €: 731.500 € de margen bruto. Con la misma estructura de 600.000 €, el beneficio pasó de 60.000 € a 131.500 €.
Vendiendo prácticamente lo mismo, la empresa ganó más del doble.
Conclusión: el descuento lo concede el comercial; el margen lo paga la empresa
Cuando las ventas suben y el beneficio baja, lo primero es mirar a qué precio real se está vendiendo. El descuento es una herramienta comercial legítima, pero necesita reglas, contrapartidas y seguimiento. Sin ellos se convierte en una fuga silenciosa de margen que el crecimiento disimula durante años, como ocurre con otros problemas de gestión que vimos en Una empresa crecía un 30 % y cada vez tenía menos control.
Vender más solo tiene sentido si cada venta sigue dejando margen.
