Muchos empresarios conocen al detalle su cifra de ventas. Saben cuánto han facturado este mes, cuánto en el mismo mes del año anterior y qué clientes compran más. Sin embargo, cuando se les pregunta si podrían atender mañana sus deudas a corto plazo, o cuánto necesitan vender para no perder dinero, la respuesta suele ser bastante menos precisa.
No se trata de manejar decenas de ratios, sino de vigilar unos pocos indicadores que dicen mucho sobre la salud real de la empresa. Todos se obtienen del balance y de la cuenta de resultados que ya prepara tu contabilidad.
Las ventas no cuentan toda la historia
Es habitual valorar la marcha de la empresa con frases como estas:
- “Estamos vendiendo más que nunca.”
- “Tenemos dinero en el banco.”
- “Los clientes siempre acaban pagando.”
- “Este año hemos ganado dinero.”
Todas pueden ser ciertas. Pero ninguna responde a lo importante: si la empresa puede hacer frente a sus pagos, si el margen se mantiene o si el crecimiento está consumiendo la tesorería. Como explicamos en Beneficio, EBITDA y cash-flow: no significan lo mismo, cada cifra mide una cosa distinta.
Cinco indicadores para conocer la salud financiera de tu empresa
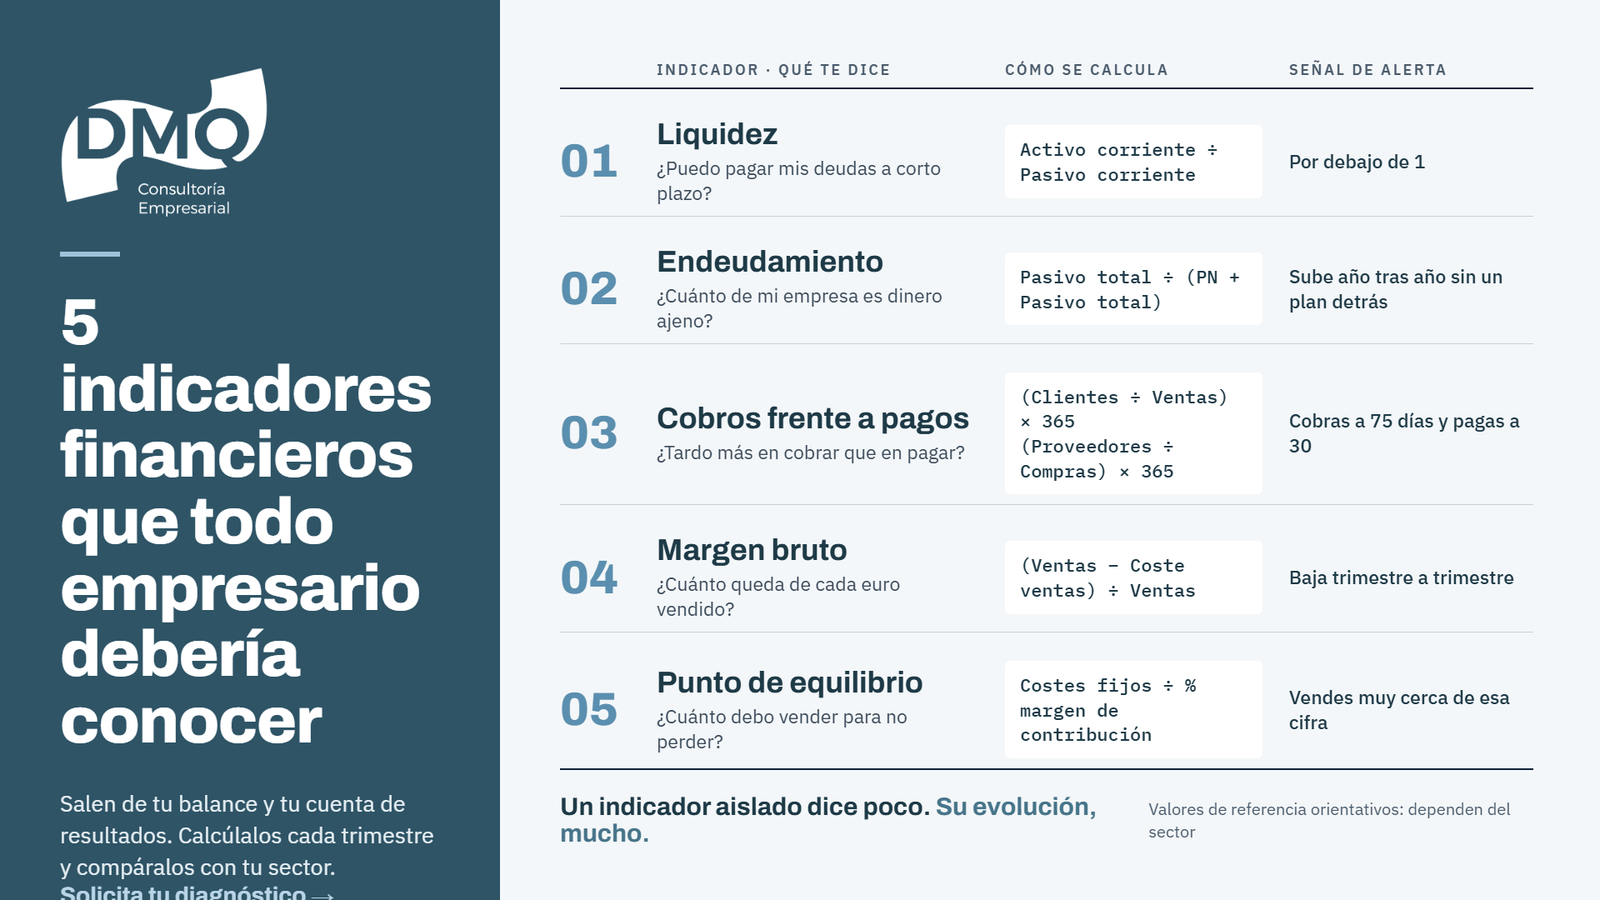
1. Ratio de liquidez
Activo corriente ÷ Pasivo corriente. Indica si lo que la empresa convertirá en dinero a corto plazo (caja, clientes y existencias) cubre las deudas que vencen en menos de un año. Un valor por debajo de 1 es una señal de alerta. Como referencia orientativa se suele hablar de valores entre 1,5 y 2, aunque depende mucho del sector.
2. Ratio de endeudamiento
Pasivo total ÷ (Patrimonio neto + Pasivo total). Mide qué parte de la empresa se financia con recursos ajenos. Endeudarse no es negativo en sí mismo. El riesgo está en no saber cuánto se depende de terceros cuando llega una mala racha o cuando hay que pedir nueva financiación.
3. Periodo medio de cobro frente a periodo medio de pago
PMC = (Clientes ÷ Ventas) × 365. PMP = (Proveedores ÷ Compras) × 365. Si cobras a 75 días y pagas a 30, estás financiando a tus clientes con tu propia tesorería. Muchas tensiones de liquidez en empresas rentables empiezan exactamente aquí.
4. Margen bruto
(Ventas − Coste de las ventas) ÷ Ventas. Es lo que queda de cada euro vendido para cubrir la estructura y generar beneficio. Más que su valor puntual, importa cómo evoluciona: si baja trimestre a trimestre, algo está ocurriendo con los precios, los descuentos o los costes.
5. Punto de equilibrio
Costes fijos ÷ % de margen de contribución. Es la cifra de ventas a partir de la cual la empresa empieza a ganar dinero. Por debajo de ella, cada mes se pierde, aunque la actividad parezca intensa.
Un ejemplo: una empresa que factura 900.000 euros
Imaginemos una pyme con estos datos anuales:
- Ventas: 900.000 €, con un margen bruto del 40 %.
- Costes fijos: 300.000 €.
- Clientes pendientes de cobro: 185.000 €. Proveedores pendientes de pago: 45.000 €, sobre compras de 540.000 €.
- Activo corriente: 320.000 €. Pasivo corriente: 290.000 €.
- Pasivo total: 520.000 €. Patrimonio neto: 230.000 €.
Al calcular los indicadores, la foto cambia:
- Punto de equilibrio: 300.000 ÷ 0,40 = 750.000 €. La empresa gana dinero, pero su margen de seguridad es de solo 150.000 €, un 17 % de las ventas.
- Cobros y pagos: cobra a 75 días y paga a 30. Esos 45 días de diferencia suponen unos 110.000 € financiados con su propia tesorería.
- Liquidez: 1,10. Cubre sus deudas a corto plazo, pero con muy poco margen.
- Endeudamiento: 69 %. Casi siete de cada diez euros con los que trabaja son ajenos, lo que limita su capacidad para pedir más financiación.
Es una empresa rentable, pero con la tesorería tensionada. Es justo la situación que describíamos en Una empresa rentable también puede quedarse sin dinero.
Lo importante no es el dato, sino su evolución
Un indicador aislado dice poco. Su valor aparece cuando se calcula de forma periódica, al menos cada trimestre, y se compara con periodos anteriores y con empresas del mismo sector. Un margen que cae dos puntos o un plazo de cobro que se alarga diez días son avisos que conviene detectar a tiempo, no al cerrar el ejercicio.
Por eso estos cinco indicadores deberían formar parte del seguimiento habitual de cualquier pyme, junto con la previsión de tesorería y el presupuesto.
Conclusión: las ventas muestran la actividad; los indicadores, la salud
Facturar es imprescindible, pero no basta para saber si una empresa está sana. Conocer estos cinco indicadores permite anticiparse a los problemas en lugar de descubrirlos cuando ya han llegado.
¿Quieres conocer los indicadores de tu empresa? → Solicitar diagnóstico
