Muchas empresas acuden al banco cuando la necesidad ya es urgente: un pedido grande, una máquina que no puede esperar o unos meses de tesorería ajustada. Llevan las últimas cuentas anuales, lo explican de palabra y esperan una respuesta rápida.
Pero el banco no decide con la urgencia de la empresa, sino con la información que recibe. Una operación bien preparada no garantiza el sí, pero una mal preparada suele acabar en un no, en menos importe del necesario o en peores condiciones.
Qué mira realmente el banco
El análisis de riesgos responde a una pregunta: ¿podrá esta empresa devolver lo que pide con el dinero que genera su actividad? Para responderla, el banco se fija en:
- La capacidad de generar caja de forma recurrente, no solo el beneficio contable (la diferencia la explicamos en Beneficio, EBITDA y cash-flow: no significan lo mismo).
- El endeudamiento actual y el calendario de devoluciones ya comprometido.
- La solidez del balance: fondos propios, fondo de maniobra, plazos de cobro y de pago.
- El destino del dinero y si el plazo de la financiación encaja con él.
- El historial con otras entidades, Hacienda y la Seguridad Social.
Las garantías importan, pero son la segunda línea: un aval no convierte en buena una operación que no se puede devolver.
La documentación que conviene tener preparada
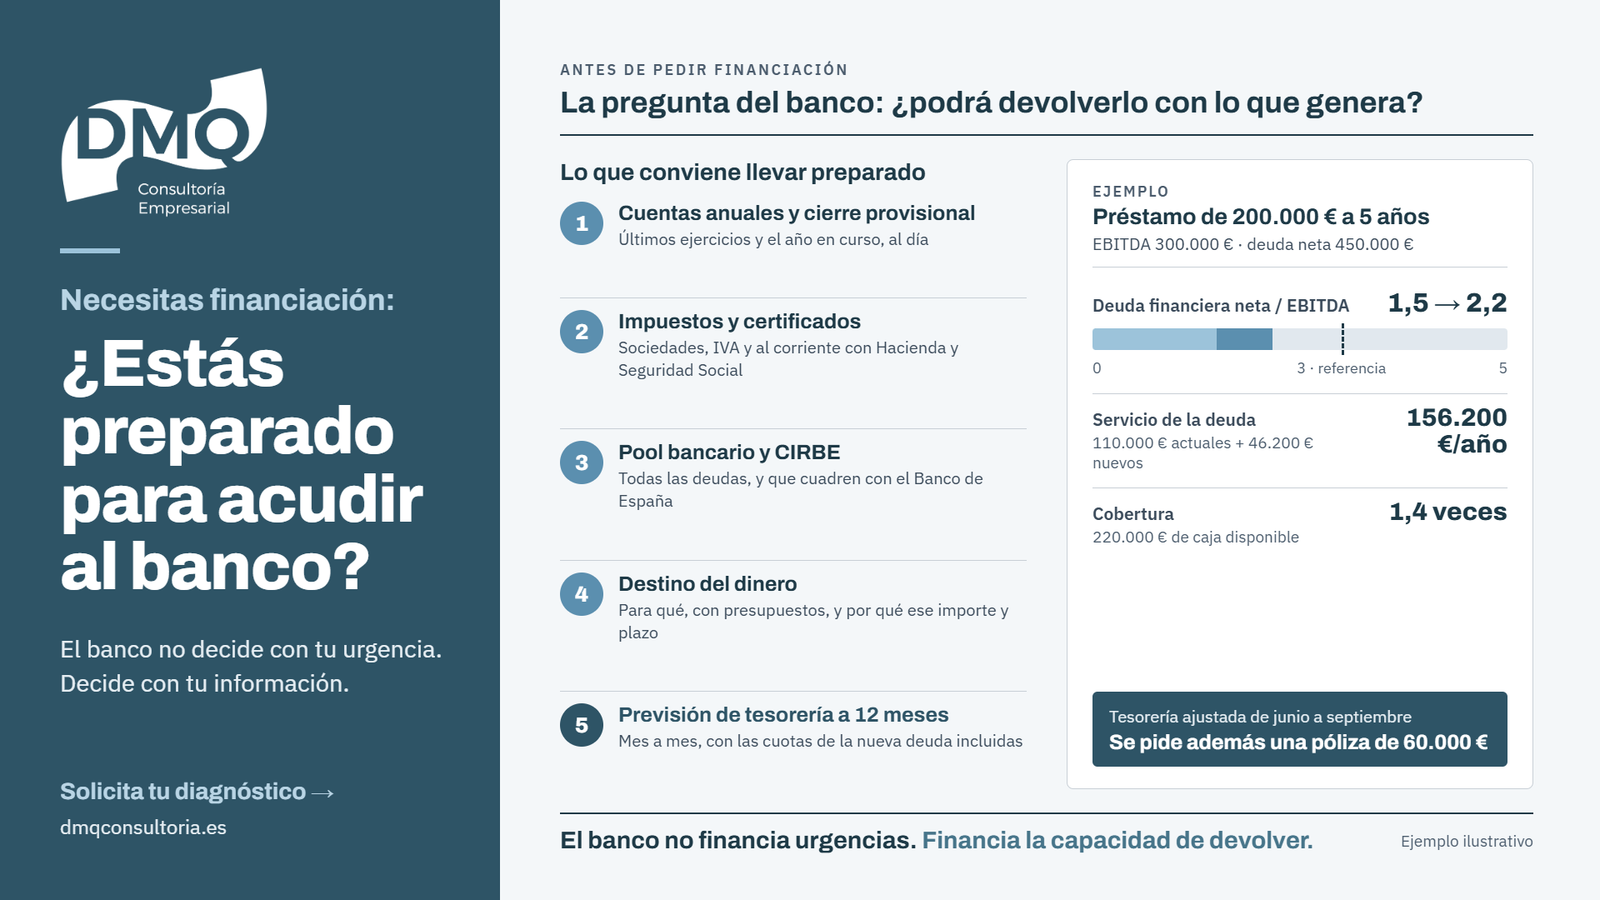
- Cuentas anuales y cierre provisional. Los dos o tres últimos ejercicios y un balance y una cuenta de resultados actualizados del año en curso.
- Impuestos y certificados. Impuesto sobre Sociedades, declaraciones de IVA y certificados de estar al corriente con Hacienda y con la Seguridad Social.
- Pool bancario y CIRBE. Una relación de todas las deudas financieras (entidad, importe pendiente, cuota y vencimiento) que cuadre con el informe de la Central de Información de Riesgos del Banco de España, que el banco va a consultar.
- Destino de la financiación. Para qué se pide el dinero, con presupuestos si es una inversión, y por qué ese importe y ese plazo.
- Previsión de tesorería a 12 meses. Mes a mes, con cobros, pagos y las cuotas de la nueva deuda ya incluidas. Es lo que más distingue a una empresa preparada.
Los ratios que conviene calcular antes que el banco
El banco calculará sus ratios; es mejor conocerlos antes y saber explicarlos. Los más habituales:
- Deuda financiera neta / EBITDA: cuántos años de resultado operativo harían falta para devolver la deuda. Como referencia orientativa, por debajo de 3 suele verse con comodidad; por encima de 4 o 5, con cautela.
- Cobertura del servicio de la deuda: la caja que genera la empresa frente a las cuotas anuales de intereses y amortización. Si no supera con holgura 1, la deuda acaba pagándose con más deuda.
- Endeudamiento y fondo de maniobra: cuánto se financia con recursos propios y si el activo corriente cubre el pasivo corriente.
Cómo leerlos lo explicamos en 5 indicadores financieros que todo empresario debería conocer. La clave es calcularlos con la nueva operación incluida: así los verá el banco.
Un ejemplo: pedir 200.000 € con los deberes hechos
Imaginemos una empresa industrial con 2,5 millones de euros de ventas, un EBITDA de 300.000 € y una deuda financiera neta de 450.000 €. Necesita 200.000 € para una nueva línea de producción.
Antes de ir al banco, la empresa calcula el efecto de la operación:
- Deuda financiera neta / EBITDA: pasa de 1,5 (450.000 / 300.000) a 2,2 (650.000 / 300.000).
- Servicio de la deuda: la cuota anual del nuevo préstamo, a cinco años y a un tipo orientativo del 5 %, ronda los 46.200 €. Sumada a los 110.000 € que ya paga, el total queda en 156.200 € al año.
- Cobertura: la caja disponible para atender la deuda (EBITDA menos impuestos e inversiones de mantenimiento) ronda los 220.000 €, es decir, 1,4 veces el servicio de la deuda.
La previsión de tesorería muestra algo más: entre junio y septiembre, por la estacionalidad de los cobros, el saldo quedaría muy ajustado. Por eso la empresa solicita además una póliza de crédito de 60.000 € para cubrir esos meses.
El banco recibe una operación explicada y con los riesgos identificados. La conversación deja de ser «¿nos lo dais?» y pasa a ser «esto es lo que necesitamos, para qué y cómo lo devolveremos».
Errores que conviene evitar
Ir con prisa, porque negociar con urgencia suele significar peores condiciones. Pedir menos de lo necesario para «no asustar» y tener que volver a los pocos meses. Presentar una contabilidad atrasada. Y pedir dinero para una inversión no analizada: si la empresa no tiene claro su retorno, difícilmente lo tendrá el banco (lo tratamos en Tomar decisiones empresariales únicamente por intuición tiene un coste).
Conclusión: la financiación se pide en el banco; se prepara en la empresa
Acudir al banco no es un trámite, es una negociación, y en ella tiene ventaja quien conoce sus números, sabe para qué necesita el dinero y ha comprobado que puede devolverlo.
Preparar la operación lleva unos días. No hacerlo puede costar un no o unas condiciones que se pagan durante años.
El banco no financia urgencias: financia empresas que demuestran que pueden devolver lo que piden.
