Desde el 2 de enero de 2027 la CIRBE recoge riesgos desde 1.000 €. Qué cambia para pymes y autónomos y qué revisar antes de pedir financiación.
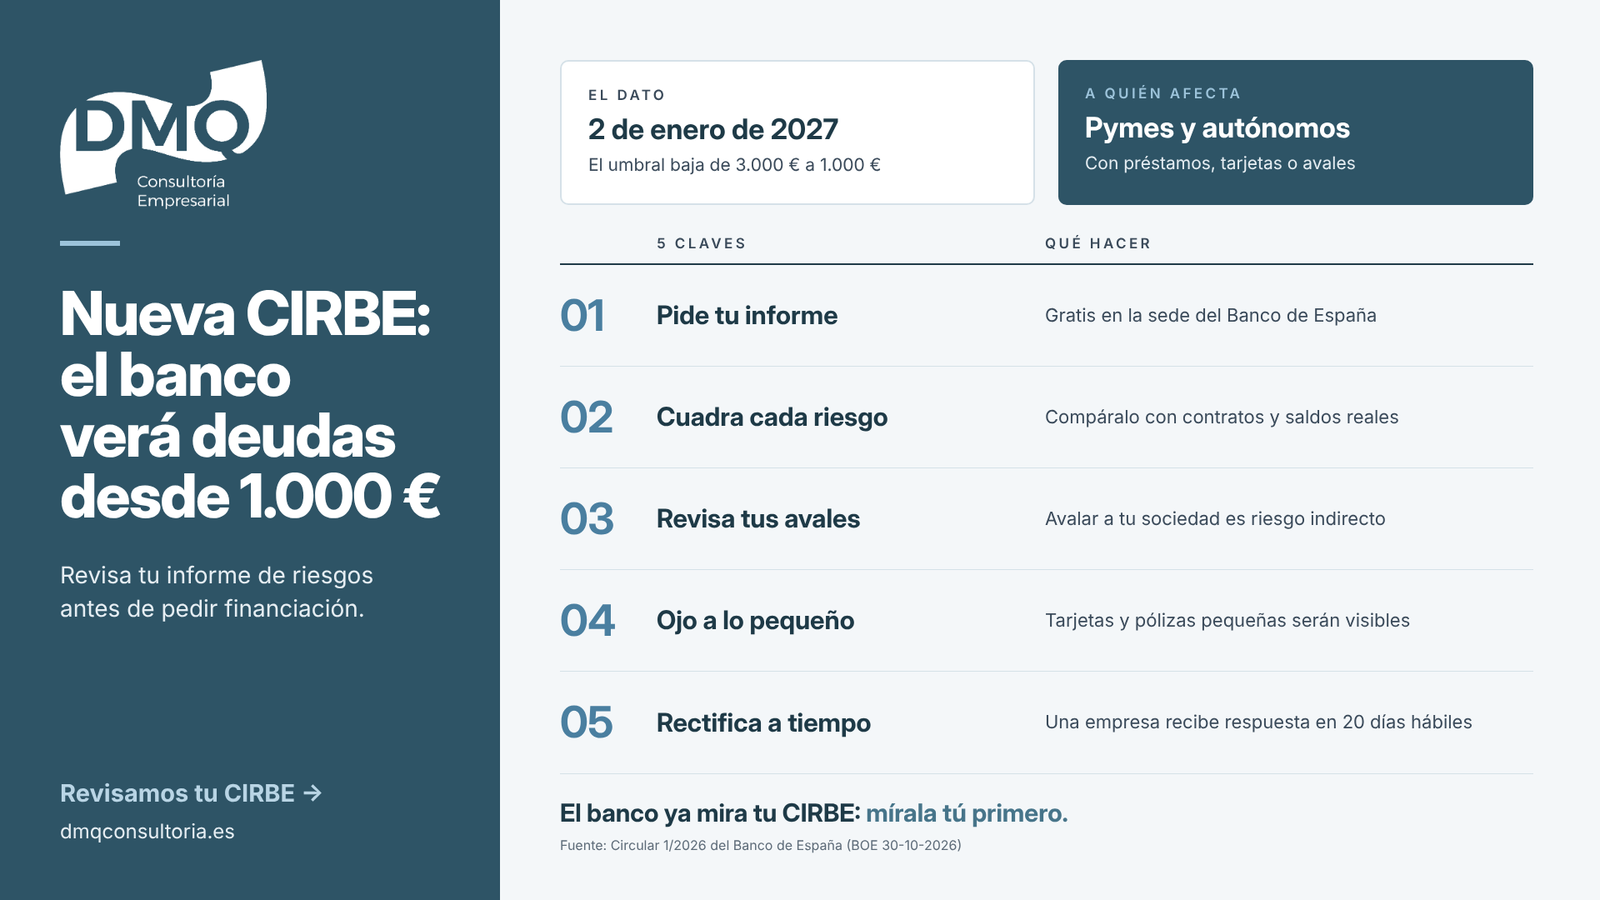
El Banco de España ha publicado la Circular 1/2026 sobre la Central de Información de Riesgos (CIRBE), que sustituye a la norma vigente desde 2013. El cambio más visible llega el 2 de enero de 2027: el umbral para que un riesgo se declare de forma individual baja de 3.000 a 1.000 euros. Si tu empresa va a pedir financiación el año que viene, este es un buen momento para revisar tu informe.
Qué es la CIRBE y por qué la mira tu banco
La CIRBE es una base de datos del Banco de España donde las entidades declaran cada mes los riesgos de crédito de sus clientes: préstamos, créditos, tarjetas, leasing, avales y otras garantías. Cuando solicitas financiación, el banco la consulta para ver cuánto debes y a quién, y si tienes importes en situación dudosa. Las entidades reciben los datos del último mes y los de seis meses antes, de modo que ven tanto tu foto actual como tu evolución.
Qué cambia con la Circular 1/2026
- Hasta el 1 de enero de 2027 se mantiene el umbral de 3.000 euros. Desde el 2 de enero de 2027 se aplica el de 1.000 euros, de acuerdo con la Orden ECM/531/2026.
- Los riesgos indirectos (los que asumes como avalista o garante) siguen declarándose. Para un empresario que avala los préstamos de su sociedad, eso significa que esa deuda también figura a su nombre.
- Se regula de forma más precisa el derecho de rectificación: puedes reclamar a la entidad que declaró el dato o tramitar la reclamación a través del Banco de España. Según la norma, la entidad debe responder en 15 días hábiles si reclama una persona física y en 20 si reclama una persona jurídica.
Qué significa para tu negocio
El cambio no crea una «lista de morosos» ni supone denegaciones automáticas: el banco seguirá analizando tu capacidad de pago. Pero tendrá una imagen más completa de tu endeudamiento, incluidos productos pequeños que hasta ahora pasaban desapercibidos. Un dato erróneo, una tarjeta que ya no usas o una póliza cancelada que sigue figurando pueden restarte puntos justo cuando más lo necesitas.
Qué debes hacer
- Descarga tu informe CIRBE en la sede electrónica del Banco de España, el de la empresa y el tuyo como socio o administrador. Es gratuito.
- Cuadra cada operación con tus contratos, extractos y justificantes de pago: entidad, importe declarado e importe real.
- Haz inventario de los avales que has firmado y comprueba que coinciden con lo que figura como riesgo indirecto.
- Cancela los productos que no utilices (tarjetas, pólizas, líneas de descuento) y pide confirmación por escrito.
- Si detectas un error, reclama con la documentación de respaldo, indicando qué dato discutes y cuál es el correcto.
Para profundizar:
- Si vas a pedir un préstamo, revisa antes esta lista: «Necesitas financiación: ¿estás preparado para acudir al banco?» → https://dmqconsultoria.es/necesitas-financiacion-estas-preparado-para-acudir-al-banco/
- Con los tipos al alza, conviene revisar también lo que ya tienes firmado: «Euríbor al 3,2 %: revisa la financiación de tu empresa» → https://dmqconsultoria.es/euribor-al-32-revisa-la-financiacion-de-tu-empresa/
- Además de la deuda, el banco mirará tu liquidez: «Una empresa rentable también puede quedarse sin dinero» → https://dmqconsultoria.es/una-empresa-rentable-tambien-puede-quedarse-sin-dinero-beneficio-y-tesoreria/
¿Vas a pedir financiación en 2027? En DMQ Consultoría Empresarial revisamos tu CIRBE y tu posición financiera y te ayudamos a preparar la solicitud con datos sólidos. Contacta con nosotros.
Fuente oficial: Circular 1/2026, de 21 de octubre, del Banco de España, sobre la Central de Información de Riesgos (BOE de 30-10-2026): https://www.boe.es/diario_boe/txt.php?id=BOE-A-2026-22720
#Financiación
#Pymes y autónomos
#Actualidad normativa
