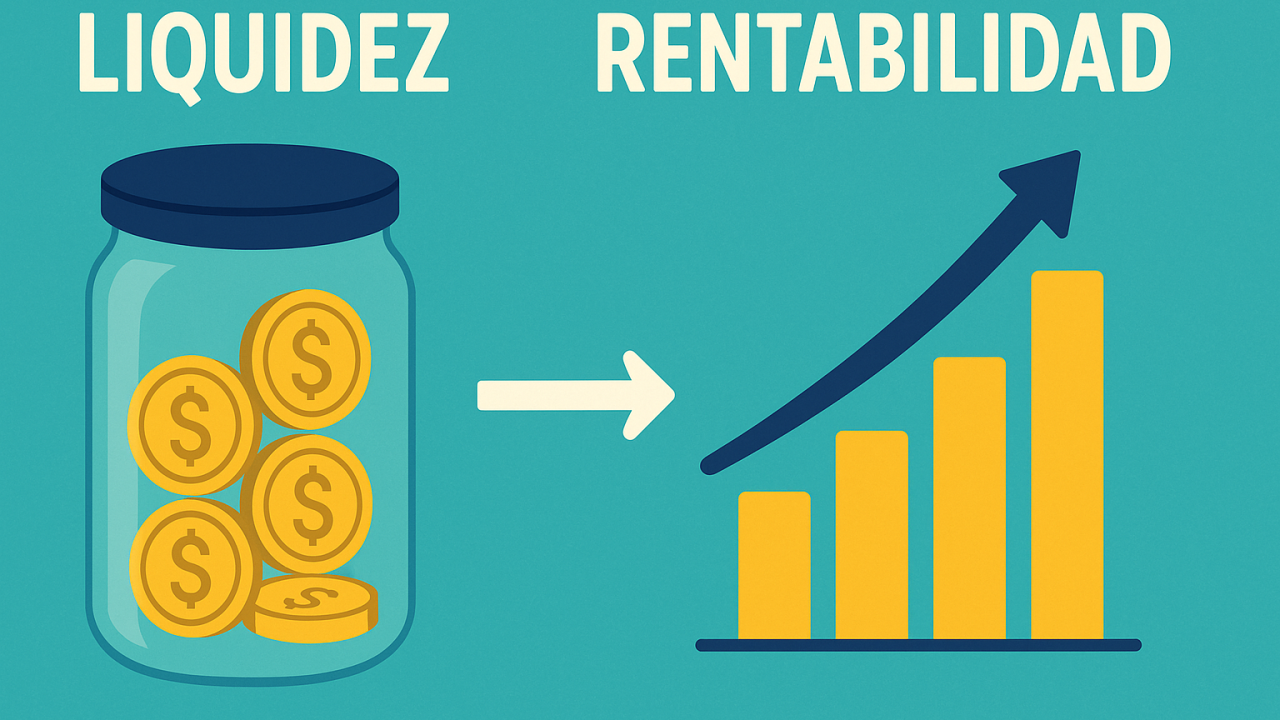
Una empresa puede tener beneficios y problemas de liquidez al mismo tiempo. Descubre por qué beneficio, tesorería y rentabilidad no significan lo mismo.
Beneficio, liquidez y tesorería no significan lo mismo. Entender esta diferencia es fundamental para gestionar correctamente una empresa y anticipar problemas financieros.
Hay una situación que puede resultar desconcertante para cualquier empresario:
“Mi empresa tiene beneficios, pero cada vez tengo menos dinero en el banco.”
A primera vista parece una contradicción. Si la empresa gana dinero, ¿cómo es posible que tenga dificultades para pagar?
La respuesta está en una cuestión fundamental de la gestión empresarial: beneficio y tesorería son conceptos diferentes.
Una empresa puede ser rentable y, al mismo tiempo, tener problemas de liquidez.
Beneficio y tesorería: dos realidades diferentes
El beneficio nos indica, simplificando, el resultado económico de la actividad durante un determinado periodo.
La tesorería, en cambio, nos muestra cuánto dinero está realmente disponible para hacer frente a los pagos.
Esto significa que una empresa puede haber realizado ventas y haber generado un margen suficiente para obtener beneficios, pero todavía no haber cobrado esas ventas.
Mientras tanto, los pagos sí pueden haber llegado.
Por ejemplo:
Una empresa factura 500.000 euros al año y obtiene un beneficio de 50.000 euros.
Sobre el papel, el negocio es rentable.
Pero imaginemos que:
- una parte importante de sus clientes paga a 90 días;
- los proveedores cobran a 30 días;
- la empresa ha realizado una inversión importante;
- existen cuotas de préstamos pendientes;
- debe afrontar impuestos y otros pagos;
- mantiene una determinada estructura de gastos mensuales.
El resultado puede ser perfectamente posible:
50.000 € de beneficio y, al mismo tiempo, una tesorería muy ajustada.
No existe ninguna contradicción contable.
El problema está en confundir resultado económico con dinero disponible.
¿Por qué puede ocurrir?
Existen numerosas situaciones que pueden provocar que una empresa rentable tenga problemas de tesorería.
1. Los clientes pagan tarde
Es probablemente uno de los ejemplos más fáciles de entender.
La empresa vende, factura y reconoce el ingreso, pero el dinero no llega inmediatamente.
Si los plazos de cobro son largos, el crecimiento de las ventas puede incluso incrementar las necesidades de financiación.
2. Los proveedores cobran antes que los clientes
Si una empresa paga a sus proveedores a 30 días pero cobra sus ventas a 90 días, necesita financiar esos 60 días de diferencia.
Y cuanto mayor sea el volumen de actividad, mayor puede ser esa necesidad.
3. Se realizan inversiones importantes
Comprar maquinaria, vehículos, instalaciones, equipos informáticos o cualquier otro activo puede requerir una importante salida de dinero.
La inversión puede ser necesaria y rentable a medio plazo, pero la salida de caja se produce ahora.
4. Se amortizan préstamos
El resultado contable y los movimientos de tesorería no evolucionan necesariamente de la misma manera.
Una empresa puede tener beneficios y, simultáneamente, importantes pagos de deuda que reduzcan su liquidez.
5. Impuestos y otros pagos concentran salidas de dinero
IVA, retenciones, Impuesto sobre Sociedades, nóminas, seguros sociales y otros compromisos pueden generar importantes necesidades puntuales de tesorería.
Por eso es importante anticipar cuándo se producirán los pagos y no limitarse a conocer cuánto se debe.
El crecimiento también puede generar problemas de tesorería
Esta cuestión merece especial atención.
A menudo asociamos crecimiento con una situación positiva:
más ventas = más beneficio = mejor situación financiera.
Pero no siempre funciona así.
Imaginemos una empresa que pasa de facturar 1 millón de euros a 1,5 millones.
Para conseguir ese crecimiento puede necesitar:
- comprar más mercancía;
- aumentar el stock;
- contratar personal;
- realizar nuevas inversiones;
- asumir mayores gastos;
- conceder más plazo de pago a sus clientes.
Es posible que el crecimiento genere beneficios, pero también que aumente las necesidades de financiación y de circulante.
Por eso, crecer no significa automáticamente disponer de más dinero.
Una empresa puede estar creciendo y, al mismo tiempo, encontrarse cada vez más tensionada financieramente.
Una cuenta de resultados no es suficiente
La cuenta de resultados es una herramienta fundamental.
Nos permite conocer aspectos como:
- ingresos;
- gastos;
- margen;
- resultado de explotación;
- resultado financiero;
- beneficio o pérdida.
Pero para gestionar correctamente una empresa necesitamos complementar esa información con el análisis de la tesorería.
Una empresa debería poder responder, al menos, a preguntas como:
¿Cuánto dinero tengo actualmente?
¿Cuánto espero cobrar durante los próximos meses?
¿Qué pagos tengo comprometidos?
¿Cuándo se producirán esos pagos?
¿Qué inversiones voy a realizar?
¿Qué financiación necesito?
¿Qué ocurriría si algunos clientes se retrasasen en sus pagos?
Estas preguntas permiten pasar de una visión exclusivamente contable a una visión financiera de la empresa.
La importancia de realizar una previsión de tesorería
Una previsión de tesorería no consiste simplemente en mirar cuánto dinero hay hoy en la cuenta bancaria.
Su utilidad está precisamente en anticipar lo que puede suceder.
Un esquema sencillo podría ser:
Saldo inicial + Cobros previstos − Pagos previstos = Saldo de tesorería previsto
Y este cálculo debe realizarse para los próximos meses, incorporando los cobros y pagos previsibles.
La finalidad no es acertar exactamente cuánto dinero habrá dentro de seis meses.
La finalidad es detectar con suficiente antelación posibles tensiones de liquidez.
Porque no es lo mismo descubrir un problema de tesorería cuando ya no se puede pagar que detectarlo dos o tres meses antes.
En el segundo caso todavía existen posibilidades de actuación.
¿Qué puede hacer una empresa cuando detecta una tensión de tesorería?
La respuesta dependerá de las causas concretas.
Entre las posibles medidas pueden encontrarse:
- mejorar los procesos de cobro;
- revisar los plazos concedidos a clientes;
- negociar condiciones con proveedores;
- reducir o aplazar determinadas salidas de caja;
- revisar inversiones previstas;
- reorganizar vencimientos de deuda;
- buscar financiación;
- ajustar necesidades de circulante;
- revisar márgenes y precios;
- elaborar diferentes escenarios de tesorería.
Lo importante es que la financiación no debería ser siempre la primera respuesta.
Antes hay que conocer cuál es realmente el origen de la necesidad.
Una empresa puede necesitar financiación porque está creciendo.
Pero también puede necesitarla porque cobra demasiado tarde, mantiene demasiado stock, tiene márgenes insuficientes o está asumiendo inversiones que no puede financiar con sus recursos actuales.
Son situaciones diferentes y requieren decisiones diferentes.
Tres preguntas que todo empresario debería hacerse
Para tener una primera visión financiera de la empresa, conviene separar tres cuestiones:
1. ¿La empresa es rentable?
Analizamos ingresos, costes, márgenes y resultado.
2. ¿La empresa genera caja?
Analizamos cómo se transforma el resultado en generación de efectivo y qué necesidades tiene el negocio.
3. ¿La empresa puede atender sus compromisos?
Analizamos la previsión de cobros, pagos, deuda y necesidades futuras de liquidez.
Las tres preguntas están relacionadas, pero no son equivalentes.
Y responder únicamente a la primera puede ofrecer una visión incompleta de la situación empresarial.
Rentabilidad y liquidez deben gestionarse conjuntamente
La gestión financiera de una empresa no debería comenzar cuando aparece un problema en la cuenta bancaria.
Debería comenzar antes.
Una empresa bien gestionada necesita conocer no solamente cuánto gana, sino también cómo genera dinero, cuándo lo genera y qué necesidades de financiación tendrá para mantener su actividad.
Por eso, beneficio, rentabilidad, liquidez, endeudamiento y tesorería deben analizarse conjuntamente.
Porque una empresa puede ser rentable y tener problemas de liquidez.
Y también puede tener dinero hoy y estar encaminándose hacia un problema financiero mañana.
La diferencia está en anticiparse.
La pregunta no es solamente cuánto gana tu empresa
Cuando analizamos la situación económica de una empresa, una de las preguntas más importantes no debería ser únicamente:
¿Cuánto estamos ganando?
También deberíamos preguntarnos:
¿Cuándo tendremos disponible el dinero que necesitamos para seguir funcionando?
Esa diferencia entre resultado y liquidez es una de las claves de la gestión financiera empresarial.
Una empresa rentable necesita beneficios. Pero para funcionar y cumplir sus compromisos también necesita tesorería.
CONOCIMIENTO DMQ | Finanzas y gestión empresarial
En DMQ Consultoría Empresarial analizamos la situación económica y financiera de empresas y autónomos para ayudarles a conocer qué está ocurriendo, por qué está ocurriendo y qué decisiones pueden tomar.
El objetivo no es limitarse a analizar los datos del pasado, sino utilizar la información económica y financiera para anticipar necesidades y mejorar la toma de decisiones empresariales.
Palabras clave principales:
- empresa rentable pero sin liquidez.
- beneficio y tesorería.
- problemas de tesorería.
- gestión de tesorería empresarial.
- liquidez de una empresa.
Palabras clave secundarias:
- previsión de tesorería.
- gestión financiera de empresas.
- flujo de caja.
- necesidades de financiación.
- control financiero de una pyme.
- rentabilidad y liquidez.
