Hacienda vigila los préstamos entre socio y sociedad. Te explicamos cómo documentarlos y qué revisar antes del cierre del ejercicio.
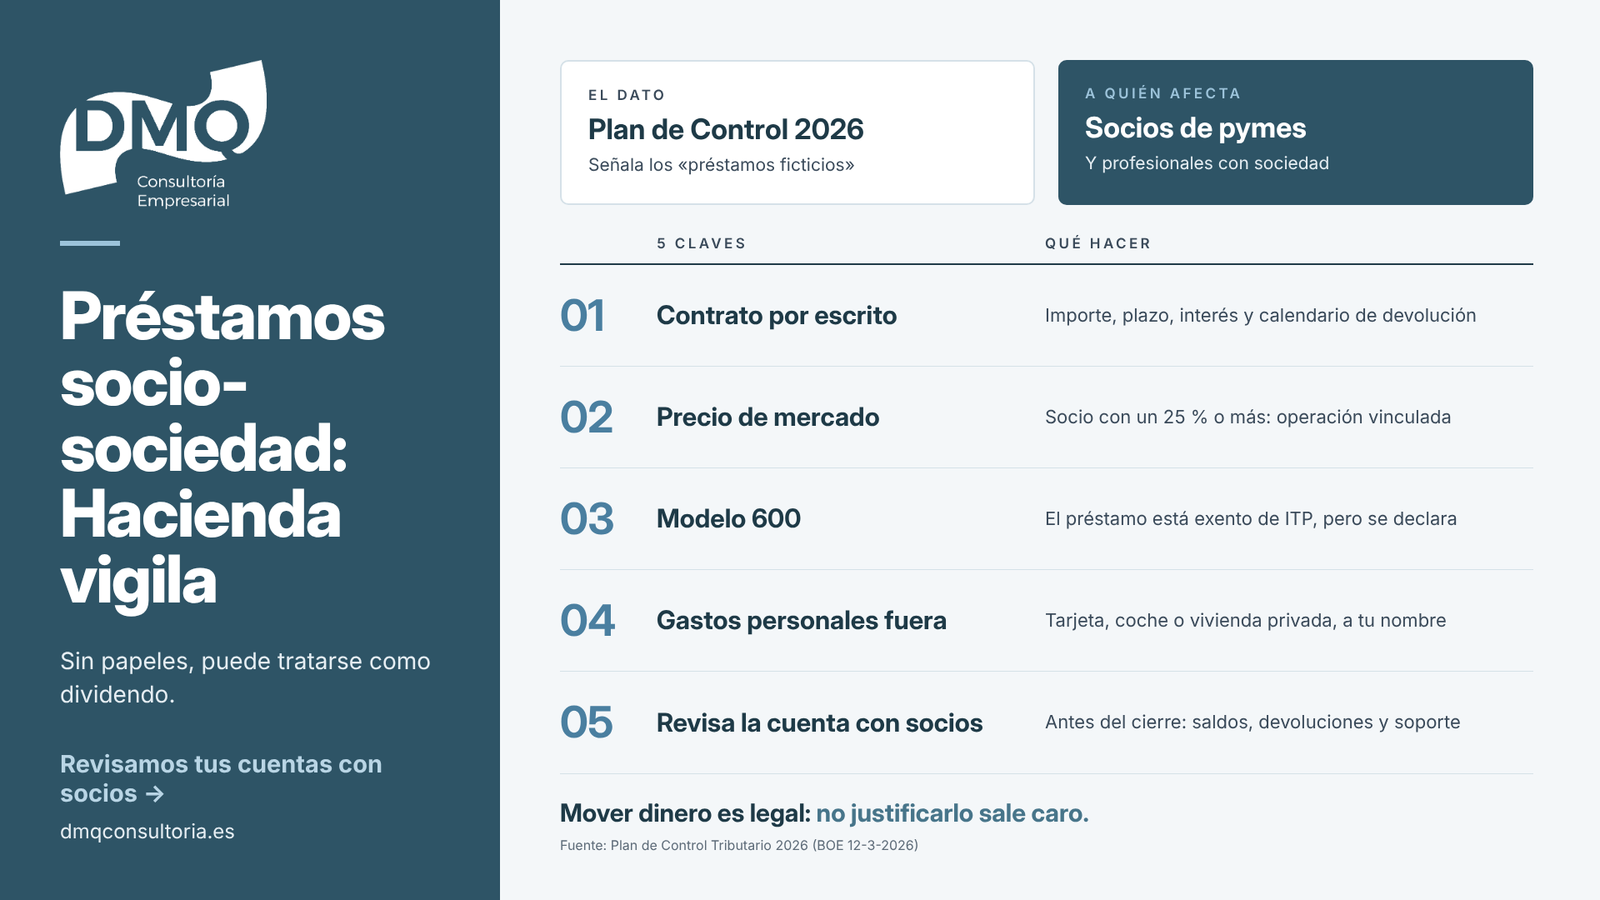
En muchas pymes el dinero se mueve entre el socio y su sociedad con naturalidad: el socio presta para cubrir un bache de tesorería o la empresa adelanta fondos al socio. Es legal, pero en 2026 Hacienda lo mira con lupa. Las directrices del Plan Anual de Control Tributario y Aduanero (BOE de 12 de marzo de 2026) señalan expresamente los «préstamos ficticios sociedad-socio» como una forma de trasladar fondos a los socios sin tributar.
Qué preocupa a la Agencia Tributaria
El plan describe varias operaciones que, según la AEAT, pueden esconder auténticos repartos de dividendos:
- préstamos sin una devolución real;
- reducciones de capital o de prima de emisión anómalas;
- ventas simuladas de activos;
- cancelación de deudas de los socios con dinero de la empresa;
- uso de tarjetas de empresa para gastos personales.
También vigilará el uso privado de bienes de la sociedad (viviendas, vehículos, embarcaciones u obras de arte) y las sociedades que cobran por el trabajo de un profesional sin pagarle un precio de mercado.
El riesgo: que tu préstamo pase a ser un dividendo
Si un préstamo no tiene contrato, plazo ni devoluciones, Hacienda puede tratarlo como lo que en la práctica parece: una retirada de beneficios. Eso tiene consecuencias en el IRPF del socio y en la sociedad, y puede venir acompañado de sanción. El problema no es mover dinero, sino no poder demostrar que se trata de un préstamo de verdad.
Qué debes hacer
- Formaliza el préstamo por escrito: importe, fecha, plazo, tipo de interés y calendario de devolución.
- Aplica condiciones de mercado. Si tienes un 25 % o más de la sociedad, es una operación vinculada y debe valorarse como si se hiciera entre partes independientes.
- Presenta el modelo 600. El préstamo está exento del Impuesto sobre Transmisiones Patrimoniales, pero hay que declararlo.
- Cumple lo pactado: devoluciones e intereses por banco, que dejen rastro.
- Saca los gastos personales de la empresa: la tarjeta, el coche o la vivienda de uso privado no deben ir con cargo a la sociedad.
- Revisa la cuenta corriente con socios antes del cierre: saldos, antigüedad y justificación de cada movimiento.
Tener bien organizada la gestión contable te ayuda a mantener el control aunque externalices la administración y a decidir con información objetiva. Y si tu empresa tiene a la vez deudas con Hacienda y devoluciones pendientes, recuerda que el plazo para pedir la cuenta corriente tributaria de 2027 termina el 2 de noviembre.
¿Tienes saldos pendientes entre tú y tu sociedad? En DMQ Consultoría Empresarial revisamos tu cuenta con socios, documentamos las operaciones y te ayudamos a cerrar el ejercicio sin sorpresas. Escríbenos.
#Fiscalidad
#Sociedades
#Cierre del ejercicio
