La orden de módulos 2027 no prorroga los límites ampliados. Revisa si puedes seguir en estimación objetiva y decide antes del 31 de diciembre.
El Ministerio de Hacienda ha publicado el proyecto de orden que regula los módulos (estimación objetiva del IRPF y régimen simplificado del IVA) para 2027. Mantiene el sistema, pero no prorroga los límites ampliados de facturación que se han aplicado hasta 2026. Si no se aprueba una norma específica, muchos autónomos tendrán que pasar a estimación directa el año que viene.
## Qué dice el proyecto de orden de módulos 2027
El texto mantiene la reducción general del 5% sobre el rendimiento neto de módulos. Para varias actividades agrícolas, ganaderas y forestales fija un límite propio de 250.000 € de ingresos y prevé índices de rendimiento reducidos. El trámite de observaciones está abierto hasta el 3 de noviembre, así que el texto definitivo todavía puede cambiar.
## Qué límites se aplicarían sin prórroga
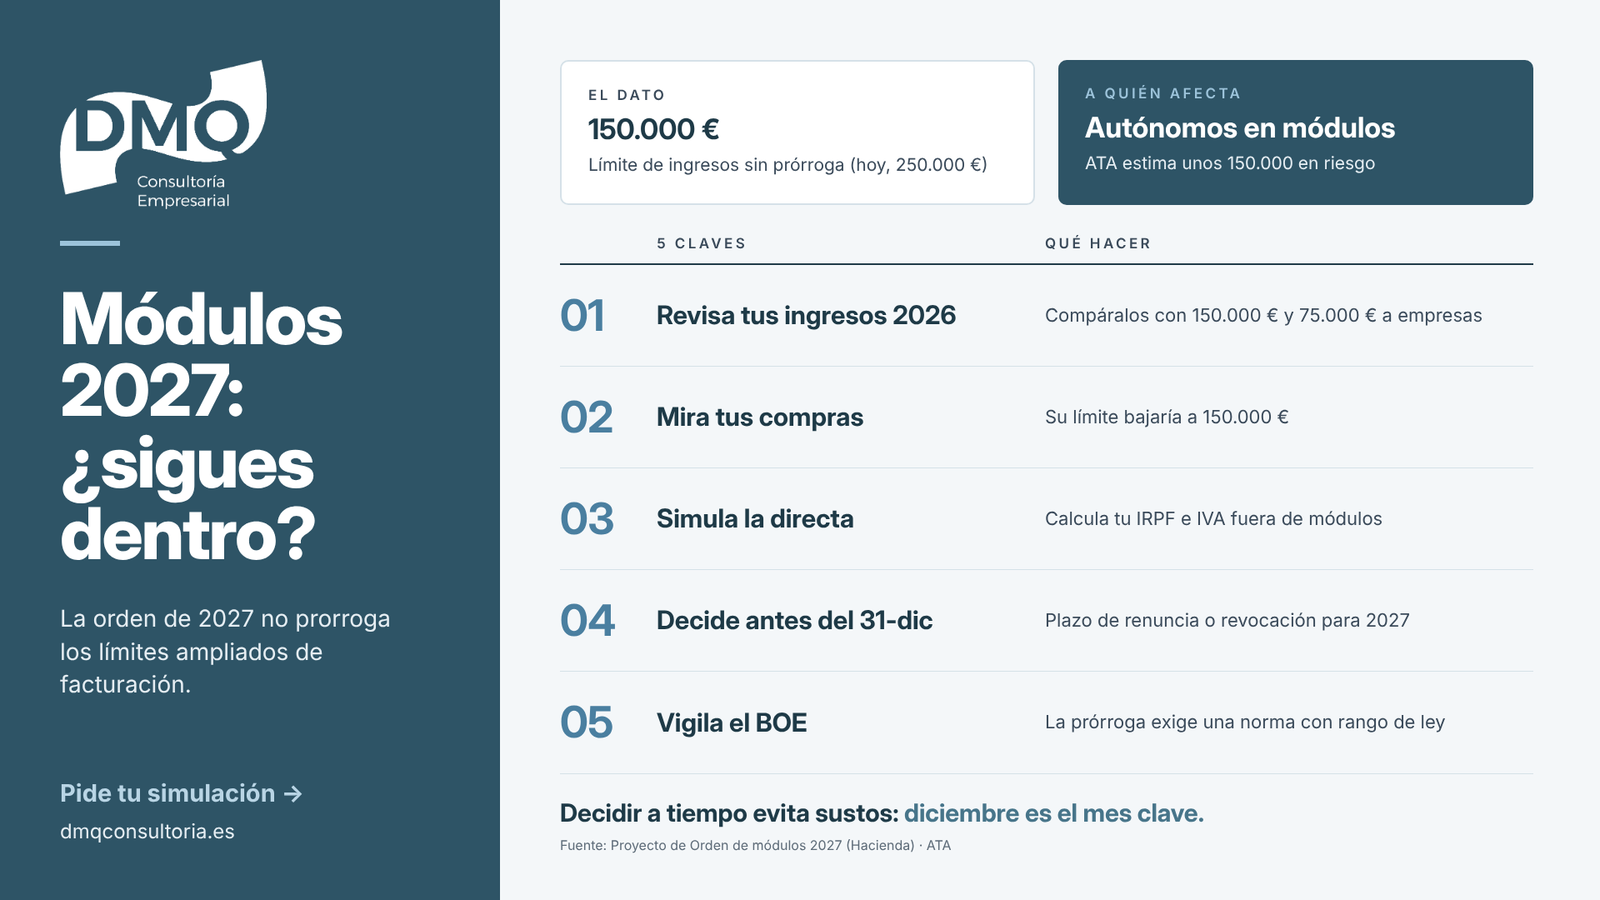
Para la mayoría de actividades, los límites ampliados vigentes hasta 2026 eran de 250.000 € de ingresos, 125.000 € facturados a empresarios y profesionales y 250.000 € de compras. Sin prórroga, vuelven a los límites ordinarios: 150.000 €, 75.000 € y 150.000 €, respectivamente. La orden anual no basta para ampliarlos: hace falta una norma con rango de ley. ATA calcula que unos 150.000 autónomos podrían quedar fuera.
## Qué cifras cuentan: las de 2026
Para saber si puedes seguir en módulos en 2027 se miran el volumen de ingresos y las compras del año anterior. Lo que factures de aquí a diciembre decide en qué régimen tributarás el año que viene.
## Qué debes hacer
- Calcula tus cifras de 2026: ingresos totales, lo facturado a empresas y profesionales, y las compras (sin contar el inmovilizado).
- Compáralas con los límites ordinarios (150.000 € / 75.000 € / 150.000 €).
- Simula la estimación directa: cuánto pagarías de IRPF y cómo cambia tu IVA, sobre todo en transporte y comercio.
- Ordena tu contabilidad: en estimación directa necesitas libros completos y justificar cada gasto. Prepararlo antes evita prisas en enero.
- Decide en plazo: la renuncia o revocación para 2027 se puede hacer desde el día siguiente a la publicación de la orden en el BOE hasta el 31 de diciembre de 2026.
- Sigue el BOE: en años anteriores la prórroga de los límites se aprobó a última hora.
## Cómo te ayudamos en DMQ
En DMQ Consultoría Empresarial comparamos módulos y estimación directa con tus números reales, calculamos el impacto en IRPF e IVA y te ayudamos a tomar la decisión antes del cierre del año. Si te afecta, escríbenos y lo vemos juntos.
Fuente oficial: Proyecto de Orden de módulos 2027 – Ministerio de Hacienda
Te puede interesar: 5 indicadores financieros que todo empresario debería conocer
#Fiscalidad
#Autónomos ·
#IRPF
#IVA
