Hay preguntas que un empresario puede pasar años sin hacerse, hasta que de repente se vuelven urgentes: un socio quiere salir, llega una oferta de compra, hay que planificar una herencia o un banco pide información para una operación. En ese momento todos tienen una cifra en la cabeza, y casi nunca coincide.
Una empresa no tiene un único valor “verdadero”, pero tampoco vale lo que cada uno opine. Su valor se estima con métodos concretos, datos contrastados e hipótesis que se puedan explicar.
Un caso: el socio que quiere salir
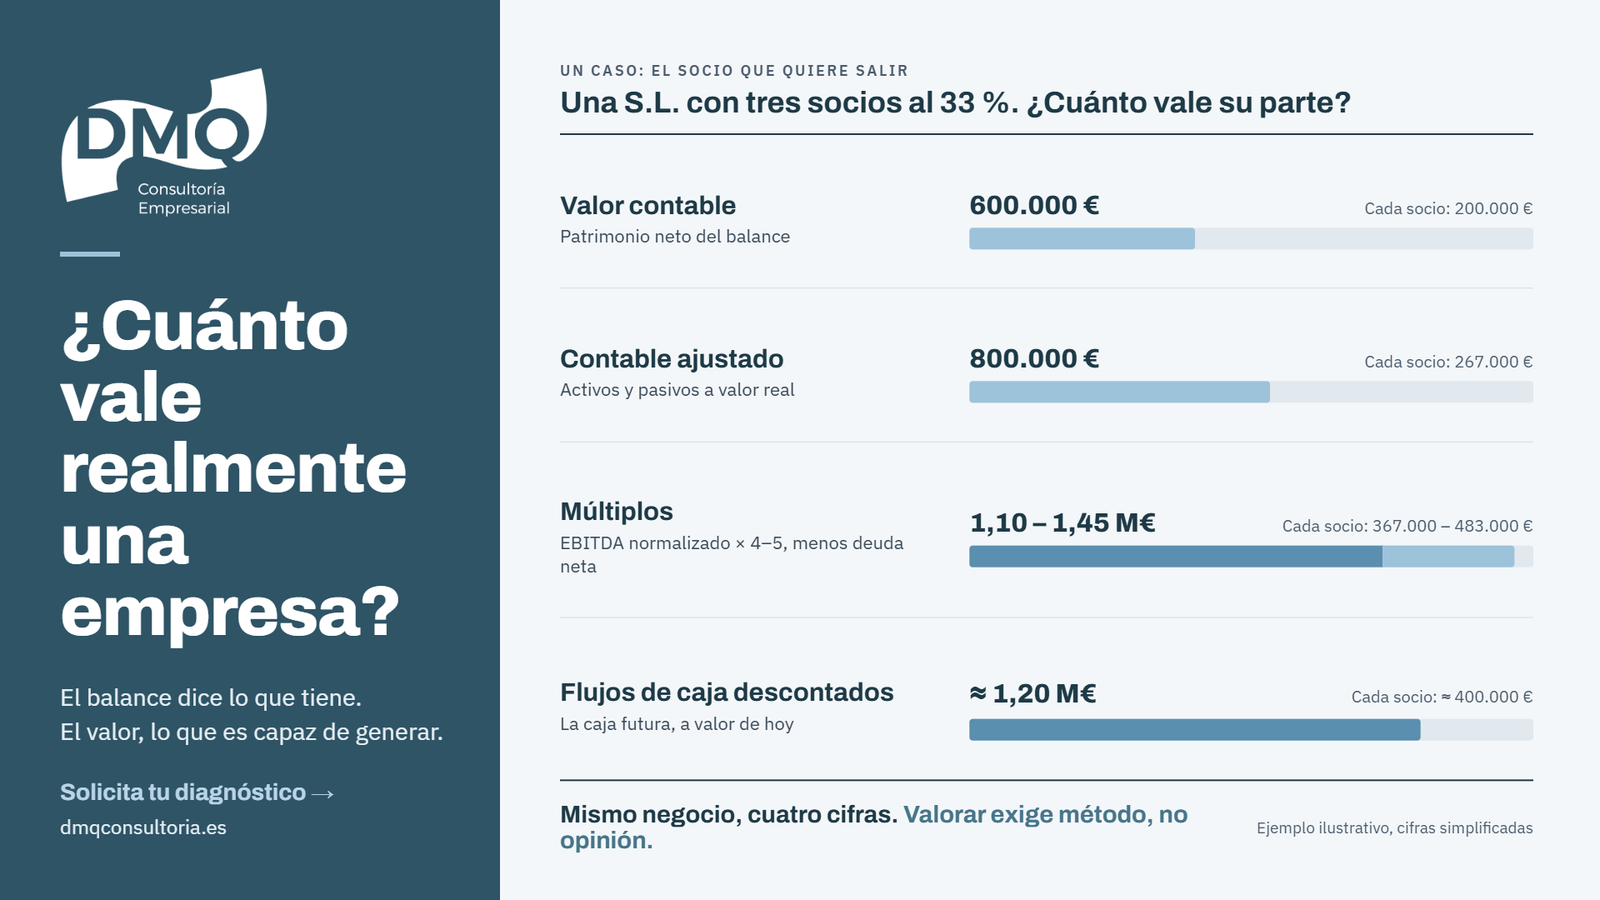
Imaginemos una sociedad limitada de distribución con tres socios al 33 % cada uno. Tras quince años, uno de ellos decide salir. Los otros dos le ofrecen su parte del patrimonio neto que aparece en el balance: 600.000 € entre tres, es decir, 200.000 €. El socio que sale considera que su participación vale bastante más, porque la empresa gana dinero todos los años.
Los dos tienen parte de razón. Y precisamente por eso la conversación se bloquea.
Cuatro formas de mirar la misma empresa
1. Valor contable
Es el patrimonio neto del balance. Es fácil de obtener, pero refleja el pasado: los activos están a su coste histórico y no recoge la capacidad de la empresa para generar beneficios. En nuestro caso: 600.000 €.
2. Valor contable ajustado
Corrige el balance para acercarlo a la realidad. La nave figura por 250.000 €, pero su valor de mercado es de unos 550.000 €. A la vez, hay 40.000 € de clientes que no se van a cobrar y 60.000 € de existencias obsoletas. Con estos ajustes el valor sube a 800.000 €. Para simplificar el ejemplo, no tenemos en cuenta el efecto fiscal de la plusvalía.
3. Múltiplos
Aplica al resultado de la empresa un multiplicador habitual en operaciones de su sector, normalmente sobre el EBITDA. Antes hay que normalizar ese EBITDA, eliminando gastos e ingresos extraordinarios y ajustando la retribución de los socios a valores de mercado. Si quieres repasar qué mide exactamente el EBITDA, lo explicamos en Beneficio, EBITDA y cash-flow: no significan lo mismo.
Con un EBITDA normalizado de 350.000 €, un múltiplo de entre 4 y 5 veces y 300.000 € de deuda financiera neta, el valor queda entre 1,10 y 1,45 millones de euros.
4. Descuento de flujos de caja
Es el método más completo: estima la caja que la empresa generará en los próximos años y la trae a valor de hoy con una tasa que refleja el riesgo del negocio. Exige un plan financiero razonable y que se puedan defender las hipótesis. En nuestro caso, el resultado se sitúa en torno a 1,2 millones de euros.
De 200.000 a 400.000 euros: por qué cambia tanto
La participación del socio que sale pasa de 200.000 € con el valor contable a unos 400.000 € con el descuento de flujos. No es que un método esté bien y otro mal: cada uno responde a una pregunta distinta. El balance dice lo que la empresa tiene. Los múltiplos y los flujos de caja estiman lo que es capaz de generar.
En una empresa rentable, con clientes estables y un equipo que funciona, el valor de negocio casi siempre supera al valor contable. Pretender que el socio que sale se lleve solo su parte del balance suele acabar en conflicto.
Lo que desbloqueó la negociación
En este caso, las partes acordaron encargar un informe de valoración independiente. Se normalizó el EBITDA, se revisaron las previsiones y se contrastaron los métodos entre sí. El acuerdo final fijó la participación en torno a 400.000 €, con parte del pago aplazado para no tensionar la tesorería de la empresa.
Como explicamos en Información objetiva para decidir mejor, cuando hay intereses enfrentados, opinar no basta: hay que analizar, cuantificar y fundamentar.
Conviene recordar además que muchos estatutos y pactos de socios no prevén cómo valorar las participaciones si un socio sale. Para algunos supuestos de separación, la Ley de Sociedades de Capital prevé que, si no hay acuerdo, el valor razonable lo fije un experto independiente. Dejarlo regulado de antemano evita muchos conflictos.
Conclusión: el balance muestra el pasado; el valor, la capacidad de generar futuro
Saber cuánto vale tu empresa no es solo para cuando vas a venderla. Es útil para incorporar o despedir a un socio, planificar una sucesión, negociar financiación o simplemente saber si lo que estás construyendo crea valor. Valorar una empresa exige método, no opinión.
