El BCE mantiene los tipos en el 2,50 % y el Euríbor ronda el 3,2 %. Cinco pasos para que tu pyme revise préstamos y pólizas antes de diciembre.
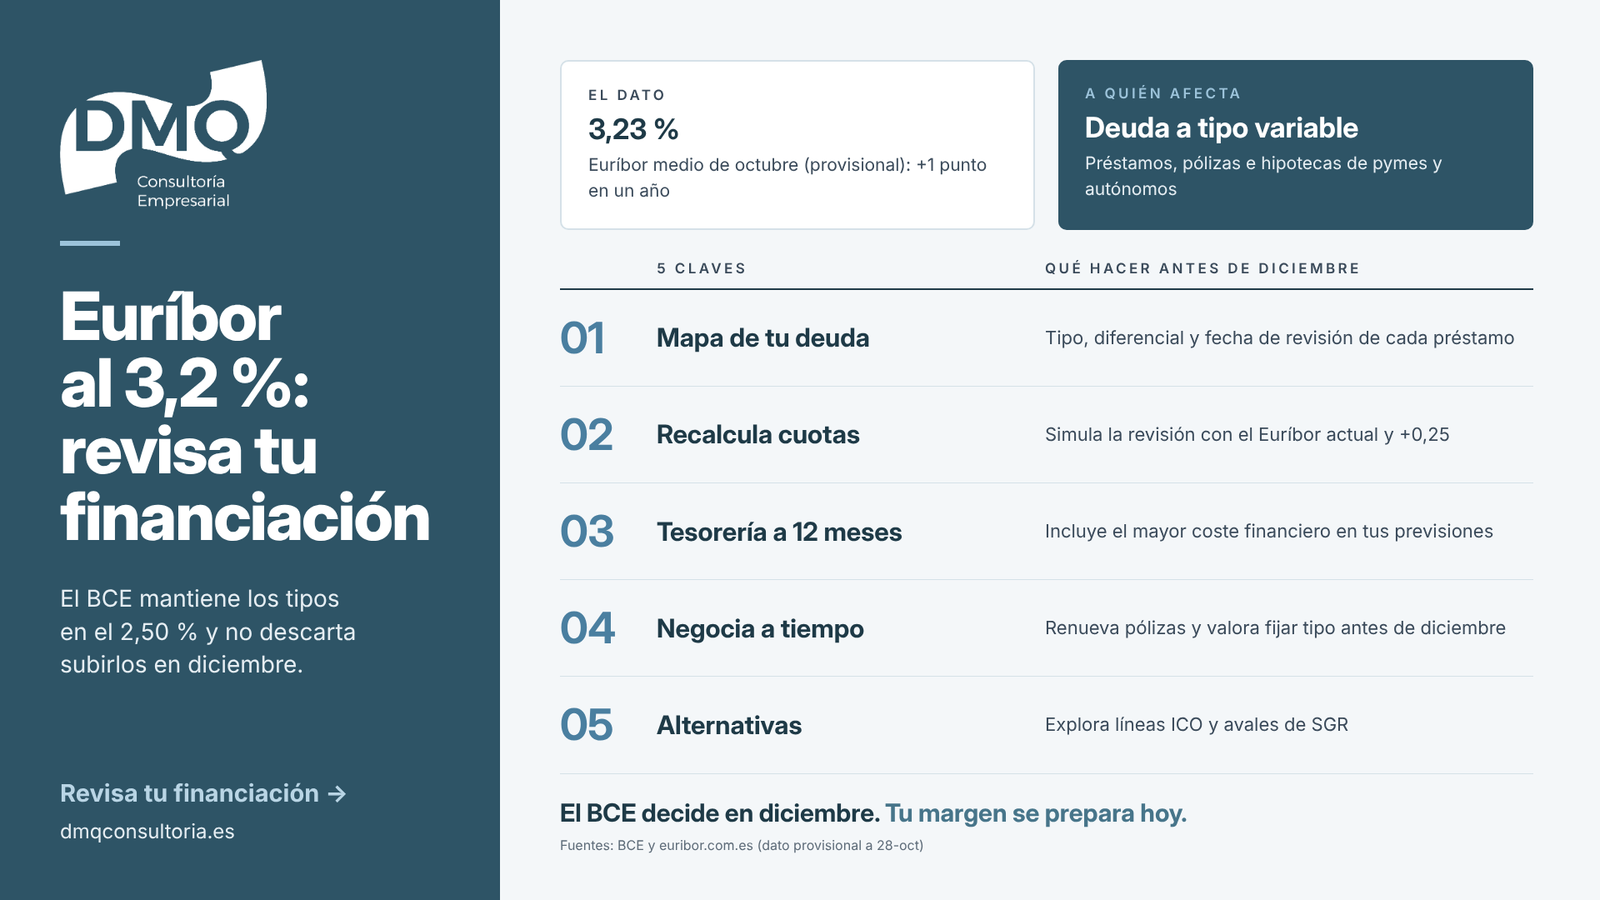
El Banco Central Europeo mantuvo el 29 de octubre el tipo de la facilidad de depósito en el 2,50 %, tras las dos subidas de junio y septiembre. Mientras tanto, el Euríbor a 12 meses cierra octubre en torno al 3,23 % (dato provisional), frente al 2,19 % de octubre de 2025. Para las pymes y los autónomos que se financian a tipo variable, la pregunta ya no es si los tipos suben, sino cuánto les cuesta y qué pueden hacer.
Qué ha decidido el BCE y por qué importa
El Consejo de Gobierno dejó los tres tipos oficiales sin cambios (2,50 % depósito, 2,65 % operaciones principales y 2,90 % facilidad marginal). Advierte de que la subida de la energía eleva los riesgos de inflación, que en septiembre fue del 3,8 % en la eurozona y del 4,9 % en España, y reconoce que las condiciones de financiación se han endurecido. No se compromete con ninguna senda: decidirá reunión a reunión, y la próxima es el 16-17 de diciembre. Parte de los analistas esperan una subida de un cuarto de punto.
Cómo llega esto a tu cuenta de resultados
La mayoría de los préstamos y pólizas de crédito a tipo variable se revisan con el Euríbor más un diferencial. Con un punto más que hace un año, cada revisión encarece la cuota y el gasto financiero. Además, la carga se nota en la tesorería antes que en la cuenta de resultados. Como referencia, una hipoteca de 150.000 € a 25 años con Euríbor + 1 % pasa de unos 726 € a unos 811 € al mes en su revisión anual.
Qué debes hacer
- Haz un mapa de tu deuda. Anota de cada operación el importe pendiente, el índice, el diferencial, la fecha de revisión y el vencimiento.
- Recalcula las cuotas. Simula la próxima revisión con el Euríbor actual y con un escenario de +0,25 puntos.
- Actualiza tu previsión de tesorería a 12 meses. Incluye el mayor coste financiero y anticipa los meses en que coincidan revisiones y pagos de impuestos.
- Negocia a tiempo. Si vas a renovar pólizas en los próximos meses, adelanta la conversación y compara ofertas de varias entidades. Valora si compensa fijar el tipo de parte de la deuda.
- Explora alternativas. Las líneas de mediación del ICO y los avales de sociedades de garantía recíproca pueden mejorar plazos y garantías.
Para presentarte ante el banco con solidez, te ayudará conocer bien tus ratios. Lo explicamos en «5 indicadores financieros que todo empresario debería conocer»: https://dmqconsultoria.es/5-indicadores-financieros-que-todo-empresario-deberia-conocer/
Cómo te ayuda DMQ
En DMQ Consultoría Empresarial revisamos tu estructura de financiación, calculamos el impacto de cada escenario de tipos y preparamos contigo la documentación y la negociación con las entidades. Si quieres saber cuánto le cuesta a tu empresa cada cuarto de punto, escríbenos.
Fuente oficial: BCE, Decisiones de política monetaria (29-oct-2026) – https://www.ecb.europa.eu/press/pr/date/2026/html/ecb.mp261029~9a493adf17.es.html
#Financiación
#Dirección financiera
#Actualidad
