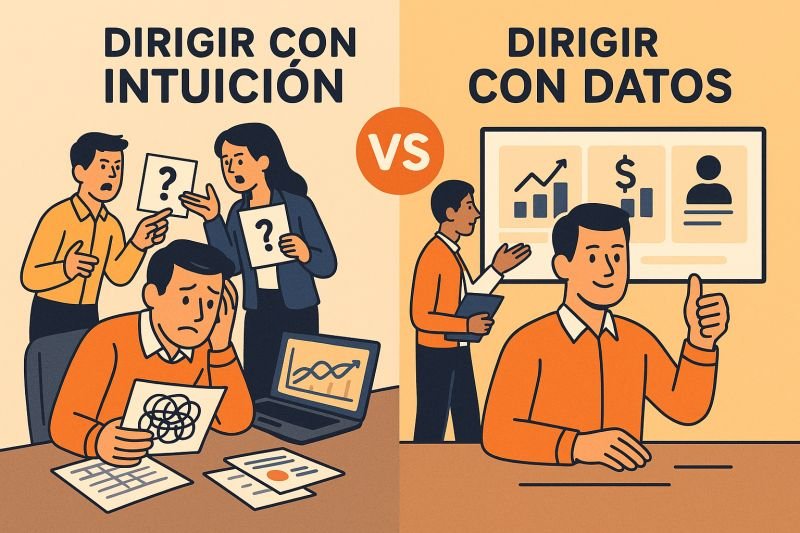
La intuición y la experiencia forman parte de la gestión de cualquier empresa. Un empresario conoce su mercado, a sus clientes y las dificultades de su actividad. Ese conocimiento es valioso, pero no siempre resulta suficiente para evaluar las consecuencias económicas de una decisión.
Contratar personal, invertir en maquinaria, ampliar instalaciones o poner en marcha una nueva línea de negocio puede representar una oportunidad de crecimiento. También puede comprometer la rentabilidad y la tesorería si no se analiza adecuadamente.
El problema no es decidir por intuición, sino hacerlo sin contrastar esa intuición con información relevante.
La experiencia no sustituye al análisis
Muchas decisiones empresariales se apoyan en argumentos aparentemente razonables:
- «Tenemos más pedidos y necesitamos contratar».
- «Esta máquina nos permitirá producir más».
- «Este cliente nos dará mucha facturación».
- «Es el momento de ampliar el negocio».
Todas estas afirmaciones pueden ser ciertas. Sin embargo, ninguna demuestra por sí misma que la decisión sea económicamente conveniente.
Antes de actuar, conviene comprobar qué recursos serán necesarios, qué resultados se esperan y qué consecuencias tendrá la decisión sobre el conjunto de la empresa.
Cinco preguntas antes de tomar una decisión importante
1. ¿Qué queremos conseguir?
Toda decisión debe responder a un objetivo concreto: aumentar la capacidad productiva, mejorar los márgenes, reducir costes, acceder a nuevos mercados o resolver una limitación operativa.
Sin un objetivo definido, resulta difícil valorar posteriormente si la decisión ha sido acertada.
2. ¿Cuál es el coste real?
No basta con conocer el precio de compra o el coste inicial. También deben considerarse los gastos asociados, el mantenimiento, el personal necesario, la formación y otros recursos que pueda exigir la operación.
3. ¿Qué rentabilidad esperamos obtener?
Es necesario estimar los ingresos adicionales, los costes que generará la decisión y el beneficio que podría aportar. Las previsiones deben basarse en hipótesis razonables, no únicamente en el escenario más favorable.
4. ¿Cómo afectará a la tesorería?
Una inversión puede ser rentable y, al mismo tiempo, generar tensiones de liquidez. Por eso hay que analizar los desembolsos, los plazos de cobro, las necesidades de financiación y el tiempo previsto para recuperar el dinero invertido.
5. ¿Qué riesgos asumimos y qué alternativas tenemos?
Conviene valorar qué sucedería si las ventas fueran inferiores a las previstas, los costes aumentaran o el proyecto se retrasara. También es importante comparar otras opciones antes de comprometer recursos.
Un ejemplo: invertir 100.000 euros
Imaginemos una empresa que estudia invertir 100.000 € en nueva maquinaria para aumentar su producción.
La decisión puede parecer evidente si existen pedidos pendientes. Sin embargo, antes de realizar la inversión debería analizar:
- El coste total de adquisición e instalación.
- Los ingresos adicionales que realmente puede generar.
- Los costes de funcionamiento y mantenimiento.
- La financiación necesaria y sus gastos.
- El plazo estimado de recuperación de la inversión.
- El efecto sobre la tesorería y la capacidad para afrontar otros pagos.
Si el aumento de producción no se traduce en ventas rentables, o si los pagos de la inversión coinciden con un periodo de cobros reducidos, la empresa podría encontrarse con dificultades que no había previsto.
El análisis no garantiza que una decisión vaya a salir bien. Permite, sin embargo, comprender mejor sus consecuencias y decidir con mayor fundamento.
Decidir con información, no con certezas absolutas
En la gestión empresarial nunca se dispone de información perfecta. Las previsiones pueden fallar y las circunstancias pueden cambiar.
Por eso, analizar una decisión no significa intentar eliminar toda incertidumbre. Significa identificar las variables relevantes, formular hipótesis razonables, evaluar los riesgos y establecer mecanismos para comprobar si los resultados evolucionan según lo previsto.
La información contable, los presupuestos, las previsiones de tesorería y los análisis de rentabilidad son herramientas que ayudan a convertir los datos de la empresa en criterios útiles para decidir.
Conclusión: la intuición propone; el análisis contrasta
La experiencia empresarial sigue siendo fundamental. Permite detectar oportunidades, reconocer patrones y actuar cuando no existe una respuesta evidente.
Pero cuando una decisión compromete una cantidad importante de recursos, afecta a la financiación o puede condicionar el futuro del negocio, la intuición debería ir acompañada de un análisis económico y financiero.
No se trata de decidir más despacio, sino de evitar decisiones precipitadas que podrían haberse evaluado mejor.
Porque una buena decisión no es aquella que simplemente parece acertada en el momento de tomarla, sino aquella cuyas consecuencias se han valorado con criterio.
Conocimiento DMQ — DMQ Consultoría Empresarial
